Orta Asya–Güney Kafkasya Ekseninde Yeni Bir Bölgesel Mimari
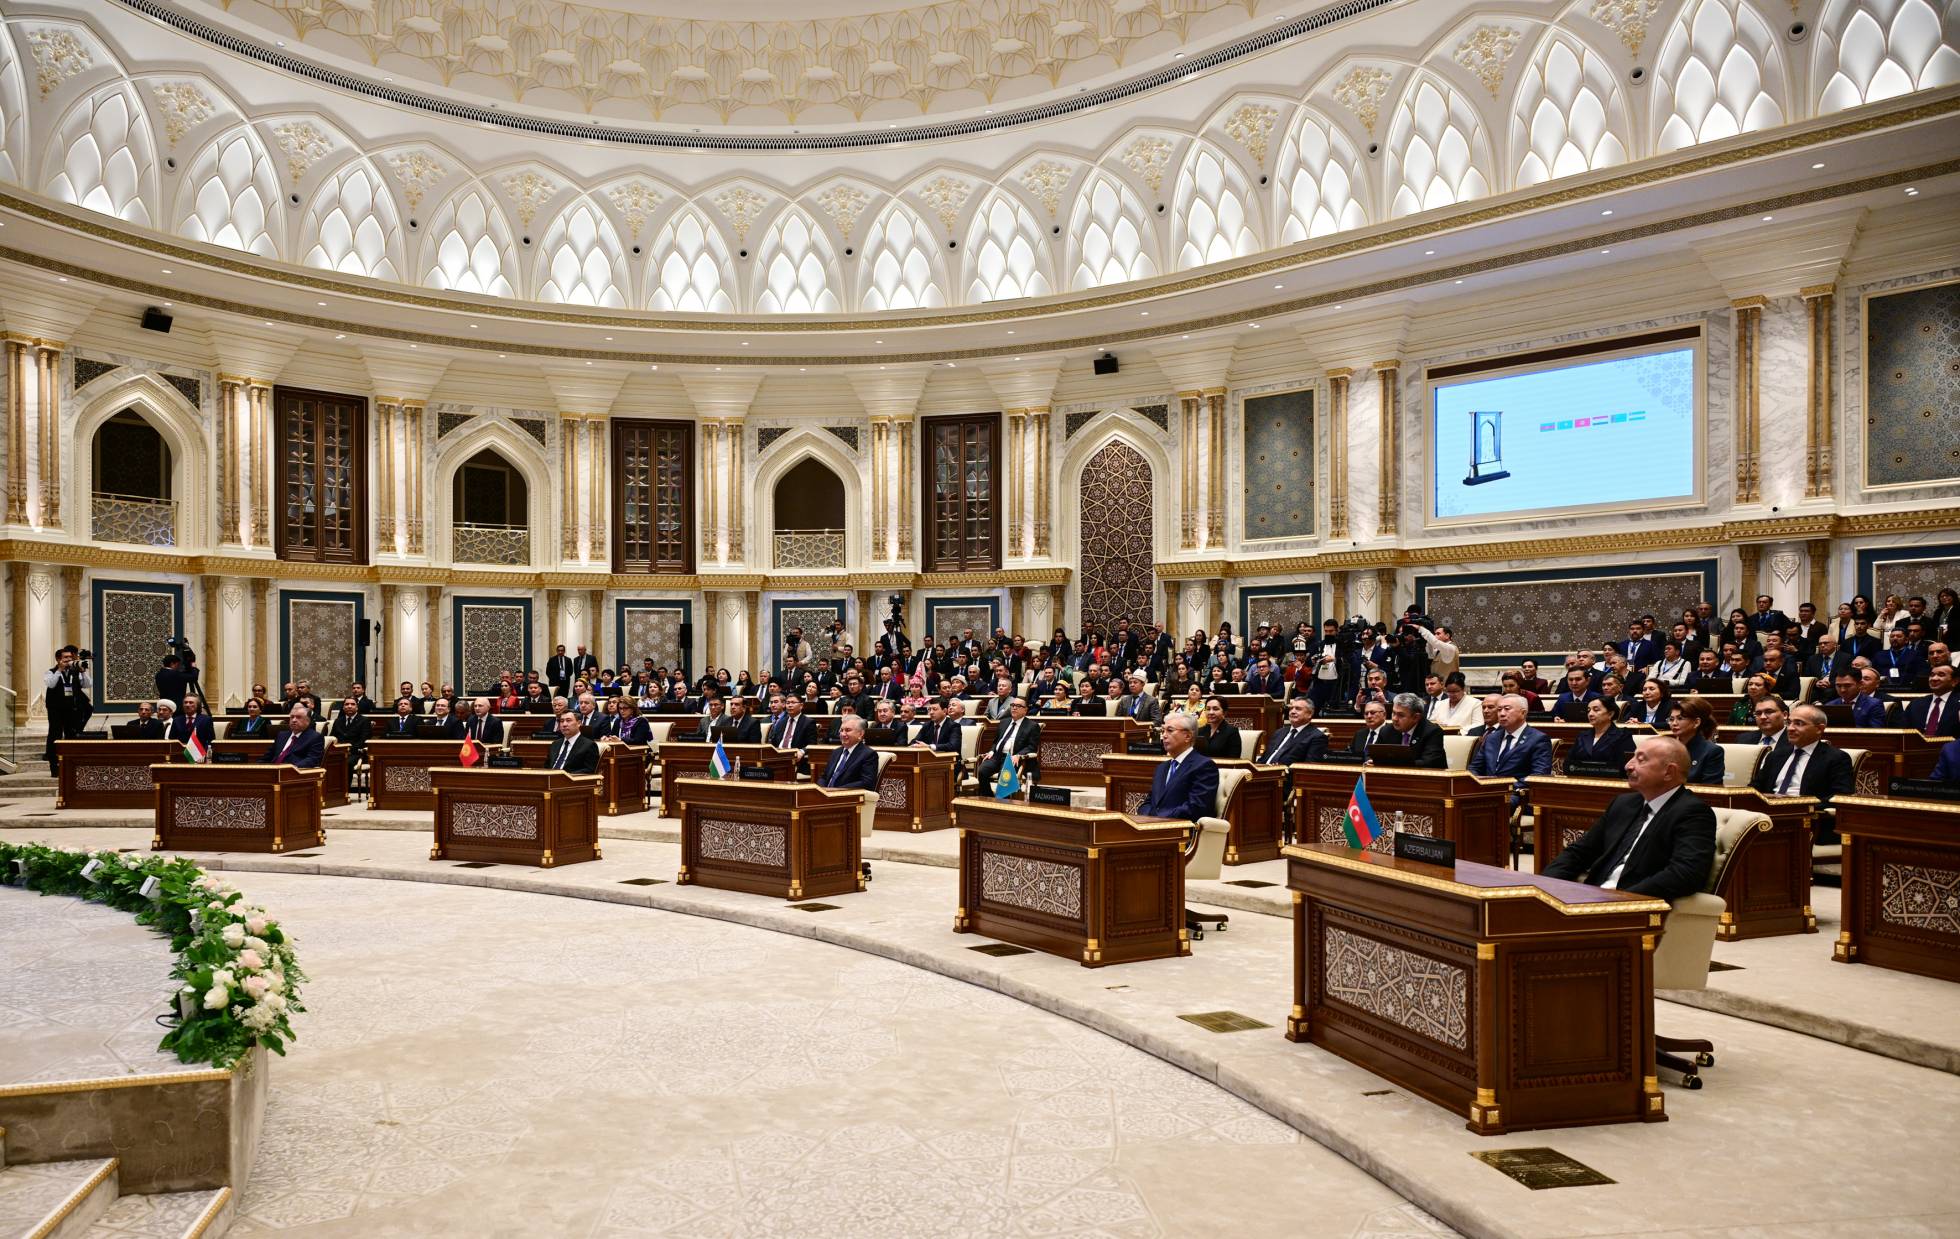
Kasım 2025’te Taşkent’te düzenlenen 7. Orta Asya Devlet Başkanları İstişare Toplantısı’nda Azerbaycan’ın C5 formatına tam üye olarak kabul edilmesi, sadece diplomatik bir genişleme adımı gibi görünse de, aslında Orta Asya ile Güney Kafkasya arasında yeni bir jeo-ekonomik mimarinin şekillenmekte olduğuna işaret etmektedir. Orta Asya liderleri, zirvede Azerbaycan’ın katılımını “tarihi” bir adım olarak nitelendirmektedir ve bu karar geleneksel C5’in “C6’ya” dönüşmesini Orta Asya’nın coğrafi sınırlarını Hazar’ın batısına taşıyan stratejik bir hamle olarak sunmaktadır (Euronews, 2025; Times of Central Asia, 2025; Abdul, 2025). Azerbaycan açısından bakıldığında ise bu adım, Orta Asya ile halihazırda yoğunlaşmakta olan enerji ve ulaştırma iş birliğinin kurumsal bir çerçeveye oturtulması anlamına gelmektedir. Böylece Azerbaycan, Hazar’ın doğusundaki üretici ekonomiler ile Türkiye ve Avrupa pazarları arasında oluşan doğu-batı eksenli ticaret, enerji ve lojistik ağının merkezinde konumlanmaktadır.
Bu yeni tabloyu anlamlandırmak için, önce Azerbaycan–Orta Asya ilişkilerinin enerji ve ulaştırma eksenli evrimine bakmak gerekir. 1990’larda taraflar, ortak Sovyet mirası ve siyasi destek beyanları üzerinden daha çok sembolik bir dayanışma sergilerken, 2000’lerden itibaren Hazar geçişli enerji projeleri ve ulaştırma hatları, ilişkileri sembolik kardeşlik söyleminin ötesine taşıyarak somut ve ölçülebilir ekonomik çıkarlara dayalı bir zemine oturttu. Bakü–Tiflis–Ceyhan (BTC) petrol boru hattı ve Bakü–Tiflis–Erzurum doğalgaz boru hattı, Azerbaycan’ı küresel enerji piyasalarına entegre ederken, Kazakistan ve Türkmenistan gibi Orta Asya’daki enerji üreticileri için de Rusya’ya alternatif enerji hatları sunmaktadır. Kazak petrolünün Azerbaycan üzerinden taşınan kısmı 2023’te 1.4 milyon tondan 2024’te 1.7 milyon tona çıktı ve 2025’de ise 2.2 milyon ton hedefine ulaşılması beklenmektedir (Reuters, 2024).
Azerbaycan bu süreç içerisinde sadece transit ülke konumunda kalmayarak SOCAR’ın Dubendi terminalinde yürütmekte olduğu modernizasyon çalışmalarıyla Hazar kıyısındaki depolama ve yükleme kapasitesini yılda 10 milyon ton seviyesine çıkarmayı hedeflemektedir. Bu durumda orta vadede Kazak petrolünün transit hacmini 5–7 milyon ton bandına yükseltebilecek bir esneklik yaratılmaktadır (Reuters, 2024). Bu rakam, 2024’te toplam 68.8 milyon ton petrol ihraç eden Kazakistan’ın deniz geçişli ihracatının anlamlı bir bölümü demektir (Reuters, 2024). Dolayısıyla C6 çerçevesinde Azerbaycan, enerji tedarik zincirinin aksamalara karşı dayanıklılığını artıran merkezi bir istikrar unsuru olarak öne çıkmaktadır; CPC’de Ukrayna savaşı sebebiyle yaşanan her kesinti, Bakü yönlü sevkiyatın artırılması yönünde kararların hızla devreye alınmasına yol açmaktadır (Reuters, 2025).
Türkmenistan’ın ihracat rotalarını çeşitlendirme arayışında orta vadede öne çıkan seçeneklerden biri, Türkmen gazının Trans-Hazar boru hattı aracılığıyla doğrudan Azerbaycan’a ulaştırılması ve buradan TANAP/Güney Gaz Koridoru üzerinden Avrupa pazarlarına taşınmasıdır. Son dönemde Bakü ile Aşkabat arasında yapılan görüşmelerde bu hat yeniden gündeme gelmiş ve iki tarafın da projeyi canlandırma yönünde siyasi irade sergilediği uluslararası basına yansıdı (Onyango, 2025). Ayrıca bölgesel enerji güvenliğine ilişkin stratejik değerlendirmelerde, özellikle Azerbaycan ve Türkiye’nin Avrupa’ya yönelik alternatif tedarik hatlarını genişletme hedefleri bağlamında Trans-Hazar seçeneğinin yeniden önem kazandığı vurgulanmaktadır. Bu çerçevede, Türkmenistan gazının Azerbaycan üzerinden Güney Gaz Koridoru’na entegre edilmesi, hem Ankara’nın hem Bakü’nün enerji vizyonunda giderek daha fazla öne çıkan bir hedef olarak değerlendirilmektedir (Pannier, 2025).
Ulaştırma ve lojistik alanı, C6 ülkeleri arasındaki bölgesel bütünleşmenin en hızlı ve ölçülebilir biçimde ilerleyen boyutu olarak öne çıkmaktadır. Transit hacimlerindeki artış özellikle Orta Koridor’un stratejik önemini belirgin biçimde artırmaktadır. Orta Koridor üzerinden taşınan yük miktarı 2022 yılında 1.5 milyon ton olarak gerçekleşti (Astana Times, 2023). Bu hacim 2023 yılında %65 artarak 2.76 milyon tona yükseldi (The Diplomatic Insight, 2024). 2024’ün ilk 11 ayında taşınan toplam yük 4.1 milyon tona ulaştı (Astana Times, 2024). Bu veriler, Orta Koridor’un yalnızca kapsamlı bir bölgesel vizyon değil, aynı zamanda son üç yılda istikrarlı biçimde büyüyen somut bir taşımacılık hattı olduğunu ortaya koymaktadır. Bu artış sadece hacim düzeyinde değil, koridorun “niş alternatif” olmaktan çıkarak uluslararası lojistik planlamasında ciddi bir seçenek olarak ciddiye alınmaya başlandığını gösteren yapısal bir dönüşümdür. Ukrayna savaşı ve Rusya’ya uygulanan yaptırımlar nedeniyle Kuzey Koridoru üzerindeki risklerin artması, Orta Asya devletlerini doğal olarak Orta Koridor’a yönlendirmektedir. Bu noktada büyüme oranları, bu yönelimin geçici bir rota kayması değil, bilinçli bir çeşitlendirme stratejisi olduğunu ortaya koymaktadır (Caspian Policy Center, 2023).
Azerbaycan’ın Orta Koridor’daki merkezi konumu, Bakü-Tiflis-Kars (BTK) demiryolu hattında tamamlanan modernizasyon çalışmalarıyla daha görünür hale gelmektedir. Gürcistan kesiminde 2024 yılında tamamlanan bu modernizasyonun ardından hattın yıllık taşıma kapasitesi resmi açıklamalara göre 1 milyon tondan 5 milyon tona yükseltilmiştir (Rehimov, 2024; Caspian News, 2024). Bu kapasite artışı, BTK’nın yalnızca bölgesel bir bağlantı hattı olmanın ötesine geçerek Orta Koridor’un toplam taşımacılık kapasitesini anlamlı biçimde güçlendiren stratejik bir omurga haline geldiğini göstermektedir.
Azerbaycan Demiryolları’nın transit taşımacılık rakamları 2019’da 3.8 milyon ton civarındayken, 2023’te 6.8 milyon tona yaklaştı; BTK kapasite artışı ve Bakü limanındaki yatırımlar dikkate alındığında bu trendin devam edeceği öngörülebilir (Caspian News, 2024). Bu teknik altyapı, Azerbaycan’ın C6 içinde sadece ‘coğrafi köprü’ değil, aynı zamanda kapasite ve verimlilik üreten lojistik merkez rolünü üstlenmesini sağlayabilir. Kazakistan hükümetinin geçtiğimiz dönemde açıklamış olduğu planlara göre, Orta Koridor’un kapasitesinin yıllık 10 milyon tona çıkarılması hedeflenmektedir (The Diplomatic Insight, 2024). Bu vizyon, mevcut altyapı iyileştirmeleriyle birlikte, koridorun önümüzdeki dönemde ciddi bir lojistik omurgaya dönüşebileceğini göstermektedir.
Bu aşamada Türk Devletleri Teşkilatı (TDT), C6 ülkeleri arasında enerji ve ulaştırma alanlarında ortaya çıkan yeni iş birliği başlıklarını kurumsal bir bütünlük içinde ele almayı mümkün kılmaktadır. TDT’nin 2021’de kabul ettiği Türk Dünyası 2040 Vizyonu, Trans-Hazar Doğu-Batı Orta Koridoru boyunca “fiziki olmayan engellerin ortadan kaldırılması”, gümrük ve transit işlemlerinin sadeleştirilmesi ve çok modlu taşımacılığın hızlandırılmasını açık hedefler olarak ortaya koymaktadır (Türk Devletleri Teşkilatı, 2021). 2024 tarihli “Türk Ekonomileri Raporu”, Türk devletleri arasında ulaştırma ve enerji bağlantılarının güçlendirilmesini bölgesel ekonomik bütünleşmenin temel unsurlarından biri olarak tanımlamaktadır. Raporda, Orta Koridor’un yanı sıra bölgesel ulaşım altyapısının, enerji iş birliği mekanizmalarının ve çok modlu lojistik ağlarının bir bütün olarak ele alınması gerektiği vurgulanmaktadır. Bu çerçevede ulaştırma koridorları, liman ve demiryolu hatları ile enerji bağlantılarının senkronize edilmesi; Türk devletleri arasında ekonomik entegrasyonu güçlendiren ortak bir stratejik yaklaşım olarak sunulmaktadır (New Times Turkey, 2024).
Türkiye, sahip olduğu altyapı ve mevcut projelerdeki konumu nedeniyle, C6’nın enerji ve ulaştırma boyutlarında doğal bir tamamlayıcı rol üstlenmektedir. 2025 itibarıyla, Rusya’dan aldığı doğalgazın tedarik sepetindeki payı %40’ın altına inerken, ABD başta olmak üzere LNG tedarikçileri ve alternatif kaynaklarla çeşitlilik artmaktadır (Reuters, 2025). Aynı dönemde, Türkiye ile Türkmenistan arasında imzalanan swap anlaşması kapsamında İran güzergahı ile Türkmen gazı temini için müzakereler yürütülmektedir; bu da tedarik kaynaklarını çeşitlendirme yönünde önemli bir adım sayılabilir (OSW Centre for Eastern Studies, 2025).
Bu tablo, Türkiye’nin C6 içinde enerji alanında yalnızca alıcı değil, aynı zamanda esnek bir dengeleme ve dağıtım merkezi olma potansiyeline işaret etmektedir. Swap mekanizması kapsamında 2025 yılı itibarıyla yaklaşık 1.3 milyar metreküplük Türkmen gazı akışı öngörülmektedir; bu hacim mutlak olarak sınırlı olsa da, Türk yetkililer tarafından orta vadede bu miktarın 15 milyar metreküpe kadar çıkarılabileceği yönünde beklentiler dile getirilmektedir (The Diplomat, 2025; OSW, 2025; Esen, 2025). Bu tür projeksiyonlar, TDT vizyonunda tanımlanan ‘Türk enerji koridoru’ fikrinin C6 ve Türkiye üzerinden somutlaştığını göstermektedir.
Bu çerçevede Türkiye’nin mevcut bölgesel bağlantıları ve enerji–ulaştırma hatlarındaki tamamlayıcı konumu dikkate alındığında, ilerleyen dönemde C6 ile daha düzenli ve kurumsallaşmış bir etkileşim zemininin oluşması şaşırtıcı olmayacaktır. Halihazırda Türkiye, C6 ülkelerinin büyük kısmıyla hem TDT çatısı altında hem de çok sayıda ikili ve üçlü mekanizmalar üzerinden kurumsal diyaloğa sahiptir (Türkiye Cumhuriyeti Dışişleri Bakanlığı, 2025).
Sonuç olarak, Azerbaycan’ın C6’ya katılımı, son yıllarda Orta Asya–Güney Kafkasya ekseninde ortaya çıkan ve sembolik iş birliğinden çok daha ileri giden somut, ulaştırma-ve-enerji merkezli entegrasyon eğilimlerinin kurumsal bir yansımasıdır. Bölgedeki jeopolitik belirsizlikler, özellikle Rusya üzerinden işleyen ana ihracat hatlarında yaşanan kesintiler, Kazak petrolünün belirli dönemlerde BTC hattına yönlendirilmesine yol açmış ve alternatif güzergahların stratejik önemini artırmıştır (Reuters, 2025). Ulaştırma tarafında ise, Orta Koridor’da son üç yılda rapor edilen büyüme 2022’de 1.5 milyon ton olan yük hacminin 2024’te 4.1 milyon tona ulaşması bölgesel bağlantı projelerinin ekonomik karşılık üreten bir çerçeveye dönüştüğünü göstermektedir (The Astana Times, 2023; 2024). Bu tablo, C6 formatının ulaşım ve ticaret açısından giderek daha fazla tamamlayıcı hale gelen bir jeo-ekonomik zemin sunduğuna işaret etmektedir. Bu platformun TDT vizyonu ve Türkiye’nin çok yönlü dış politikasıyla birleşmesi halinde, C6’nın C6+1 dönüşmesi sadece olası değil, bölgenin ihtiyaç duyduğu enerji güvenliği, tedarik zinciri dayanıklılığı ve ekonomik çeşitlenme hedefleri açısından da rasyonel görünmektedir.
Bu nedenle Azerbaycan’ın C6’ya katılımını, yalnızca “Azerbaycan’ın Orta Asya’ya eklemlenmesi” olarak değil, Orta Asya ve Güney Kafkasya’nın Türkiye üzerinden Avrupa’ya uzanan yeni bir enerji ve ulaştırma ekseni kurma girişimi olarak okumak daha isabetli olacaktır. Bu eksenin başarıya ulaşması ise, kısa vadeli siyasi dalgalanmalardan bağımsız bir şekilde, teknik kapasiteye, kurumsal uyuma ve çevresel sürdürülebilirlik ilkelerini gözeten uzun vadeli bir stratejik akla bağlıdır.
Kaynakça:
Abdul, Nazrin (2025). Azerbaycan, Orta Asya istişare toplantılarına tam üye olarak katıldı ve bölgesel birliği güçlendirdi. Alınan yer: https://www.azernews.az/analysis/250299.html. Erişim tarihi: 08.12.2025.
Astana Times (2023). Orta Koridor üzerinden taşınan yük hacmi 2022’de 1.5 milyon tona yükseldi. Alınan yer: https://astanatimes.com/2023/05/cargo-transportation-along-middle-corridor-increases-to-1-5-million-tons-in-2022/. Erişim tarihi: 08.12.2025.
Astana Times (2024). Orta Koridor üzerinden taşınan yük miktarı 11 ayda 4.1 milyon tona ulaştı. Alınan yer: https://astanatimes.com/2024/12/cargo-transport-via-middle-corridor-surges-to-4-1-million-tons-in-11-months/. Erişim tarihi: 08.12.2025.
Caspian News (2024). Bakü–Tiflis–Kars demiryolunun kapasite artışı tamamlandı: Yük hacmi 5 milyon tona yükseldi. Alınan yer: https://caspiannews.com/news-detail/baku-tbilisi-kars-railway-expansion-completed-boosting-cargo-volume-to-5-million-tons-2024-5-7-0/. Erişim tarihi: 08.12.2025.
Caspian Policy Center (2023). Orta Koridor açılıyor. Alınan yer: https://caspianpolicy.org/research/economy/the-middle-corridor-is-opening. Erişim tarihi: 09.12.2025.
Esen, Mustafa (2025). Türkmen gazının Türkiye ve Avrupa’ya ihracat potansiyeli. Alınan yer: https://www.institude.org/opinion/turkey-turkmenistan-gas-deal-a-strong-start-but-its-full-potential-remains-uncertain?utm_. Erişim tarihi: 05.12.2025.
Euronews (2025). Orta Asya liderleri, tarihi zirvede Azerbaycan’ı yeni üye olarak karşıladı. Alınan yer: https://www.euronews.com/2025/11/16/central-asian-leaders-deepen-regional-integration-as-azerbaijan-joins-consultative-format. Erişim tarihi: 05.12.2025.
New Times Turkey (2024). 2024 Türk Ekonomileri Raporu, Türk devletleri arasında enerji ve ulaştırma bağlantılarının güçlendirilmesine odaklanıyor. Alınan yer: https://www.newstimesturkey.com/turkish-economies-2024-report-focuses-on-enhancing-energy-and-transport-connectivity-across-turkic-nations/. Erişim tarihi: 10.12.2025.
Onyango, Daniel (2025). Azerbaycan ve Türkmenistan, Avrupa’ya doğal gaz sağlamak için Trans-Hazar boru hattını görüşüyor. Alınan yer: https://www.pipeline-journal.net/news/azerbaijan-and-turkmenistan-discuss-trans-caspian-pipeline-supply-natural-gas-europe. Erişim tarihi: 10.12.2025.
OSW Doğu Araştırmaları Merkezi (2025). Sorunlu çeşitlendirme: Türkiye’nin Türkmenistan ile gaz anlaşması. Alınan yer: https://www.osw.waw.pl/en/publikacje/analyses/2025-02-20/problematic-diversification-turkeys-gas-agreement-turkmenistan. Erişim tarihi: 10.12.2025.
Pannier, Bruce (2025). Trans-Hazar boru hattı: Türkmenistan’ın büyük gaz ihracatı için son umudu. Alınan yer: https://yorktowninstitute.org/trans-caspian-pipeline-turkmenistans-last-hope-for-major-gas-exports/. Erişim tarihi: 10.12.2025.
Rehimov, Ruslan (2024). Bakü-Tiflis-Kars demiryolu’nda modernizasyon işleri tamamlandı. Alınan yer: https://www.aa.com.tr/tr/ekonomi/baku-tiflis-kars-demiryolunda-modernizasyon-isleri-tamamlandi/3209466. Erişim tarihi: 10.12.2025.
Reuters (2024). Azerbaycan, Kazak petrol transitini 5–7 milyon tona çıkarmak için görüşmeler yürütüyor. Alınan yer: https://www.reuters.com/markets/commodities/azerbaijan-talks-increase-kazakh-oil-transit-5-7-mln-t-2024-06-06/. Erişim tarihi: 09.12.2025.
Reuters (2024). Kazakistan bu yıl 88.4 milyon ton petrol üretmeyi planlıyor. Alınan yer: https://www.reuters.com/markets/commodities/kazakhstan-produce-884-mln-tons-oil-this-year-2024-11-25/. Erişim tarihi: 09.12.2025.
Reuters (2025). İHA saldırısı CPC kapasitesini düşürünce Kazakistan petrol ihracatını yeniden yönlendirdi. Alınan yer: https://www.reuters.com/business/energy/kazakhstan-reroutes-oil-exports-after-drone-attack-cuts-cpc-pipeline-capacity-2025-12-03/. Erişim tarihi: 09.12.2025.
Reuters (2025). Türkiye, Rusya ile doğalgaz sözleşmelerini bir yıl uzattı; ABD yatırımlarına odaklanıyor. Alınan yer: https://www.reuters.com/business/energy/turkey-extended-russia-gas-contracts-by-year-eying-us-gas-investment-2025-12-04/. Erişim tarihi: 09.12.2025.
Türkiye Cumhuriyeti Dışişleri Bakanlığı (t.y.). Türk Devletleri Teşkilatı (TDT). Alınan yer: https://www.mfa.gov.tr/turk-konseyi-en.en.mfa. Erişim tarihi: 05.12.2025.
Türk Devletleri Teşkilatı (2021). Türk Dünyası Vizyonu 2040. Alınan yer: https://www.turkicstates.org/en/news/turkic-world-vision-2040. Erişim tarihi: 05.12.2025.
The Diplomatic Insight (2024). Kazakistan, Orta Koridor kapasitesini 10 milyon tona çıkarmayı planlıyor. Alınan yer: https://thediplomaticinsight.com/kazakhstan-to-increase-middle-corridor-capacity-to-10m-tons/. Erişim tarihi: 05.12.2025.
The Diplomat (2025). Türkmenistan, Türkiye ve İran ile doğalgaz takas anlaşmasını sonuçlandırdı. Alınan yer: https://thediplomat.com/2025/02/turkmenistan-settles-gas-swap-deal-with-turkiye-iran/. Erişim tarihi: 10.12.2025.
Times of Central Asia (2025). Azerbaycan, Orta Asya ile birlikte C6 koridor çekirdeğini inşa ediyor. Alınan yer: https://timesca.com/azerbaijan-joins-central-asia-to-build-a-c6-corridor-core/. Erişim tarihi: 06.12.2025.
Not: Bu blogda ifade edilen görüşler yazarın kendi görüşleri olup Enstitü’nün yayın politikasını yansıtmamaktadır.